Vous venez d’acheter une dashcam en espérant que votre assureur vous remercie d’un geste sur votre cotisation ? Gardez votre facture sous le coude, mais ne comptez pas sur un virement. Cette petite caméra embarquée peut vous sauver la mise après un accrochage, mais sur le prix de votre contrat, elle ne change rien d’office.
Installer une dashcam fait-il baisser sa prime d’assurance auto ?
La réponse courte : non, pas automatiquement. Il n’existe en France aucune baisse automatique de la prime d’assurance pour un conducteur équipé d’une dashcam. Aucune règle ne l’impose aux compagnies, et la grande majorité des offres d’assurance auto ne prévoient pas de réduction de prime liée à ce type d’accessoire.
Pourquoi ? Parce que le tarif d’un contrat d’assurance repose sur votre profil : âge, bonus-malus, véhicule, lieu de stationnement, usage, kilométrage, antécédents de sinistre. Une caméra n’évite pas l’accident, elle le filme. Pour un assureur, elle ne réduit donc pas le risque statistique, ce qui explique son peu d’empressement à la récompenser.
Méfiez-vous aussi des promesses chiffrées que vous pourriez croiser en ligne. Aucun pourcentage de réduction n’est garanti, et seul votre contrat ou votre conseiller peut confirmer ce qui s’applique à votre situation.
Dans quels cas une dashcam peut-elle réduire sa prime ?
Elle peut jouer un rôle, mais de façon indirecte et au cas par cas. Certains assureurs, souvent en ligne, proposent des formules fondées sur le comportement de conduite, avec un boîtier ou une application qui mesure freinages, vitesse et horaires. Dans ces offres, c’est la télématique qui fait varier le prix, pas la caméra elle-même.
Une dashcam peut aussi aider votre dossier de façon moins visible. Si les images prouvent que vous n’êtes pas responsable d’un sinistre, vous évitez un malus et une hausse de cotisation à l’échéance suivante. L’économie est réelle, mais elle vient de l’issue du dossier, pas d’une remise accordée à la souscription.
Pour savoir si votre compagnie prévoit quelque chose, vérifiez les conditions de réduction dans votre contrat, puis posez la question à votre interlocuteur. Un simple message écrit suffit, et la réponse vous évitera de bâtir un budget sur une économie imaginaire.
« J’ai une caméra, je dois payer moins » : l’idée reçue face à la réalité
Idée reçue : équipé d’une dashcam, vous seriez un client moins risqué. Réalité : pour l’assureur, la caméra ne modifie pas la probabilité d’un accident. Elle sert surtout après coup, pour établir les faits quand les versions divergent.
La dashcam, une preuve utile en cas d’accident ?
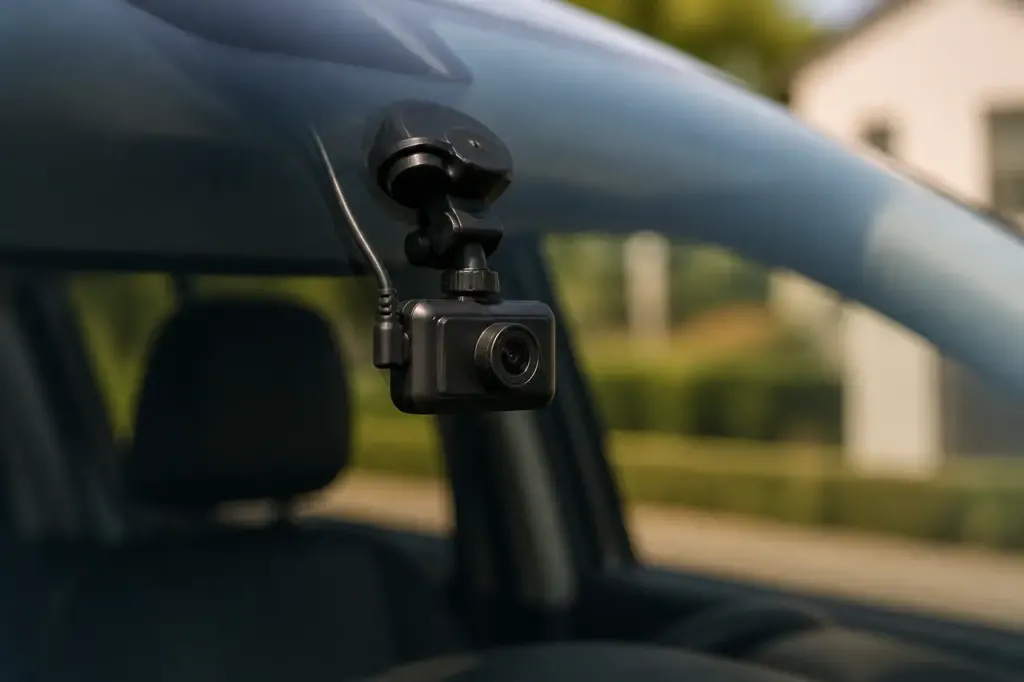
C’est là que l’accessoire prend tout son sens. Après un sinistre, chacun raconte l’histoire à sa manière : qui avait la priorité, qui a freiné trop tard, qui a grillé le feu. L’enregistrement vidéo apporte un récit neutre et horodaté, bien plus difficile à contester qu’un témoignage.
Les images ne remplacent pas le constat amiable, que vous devez toujours remplir. Elles viennent l’appuyer, surtout quand l’autre conducteur change de version ou quand le tiers responsable prend la fuite. Votre assureur reste libre de les examiner, et un juge apprécie leur valeur selon les circonstances.
Elles peuvent donc peser dans l’indemnisation, dans la répartition des responsabilités et dans les démarches de défense pénale et recours. Une preuve claire raccourcit souvent les échanges avec la partie adverse et limite les mauvaises surprises sur la responsabilité civile engagée.
Quelques réflexes aident à garder des images exploitables :
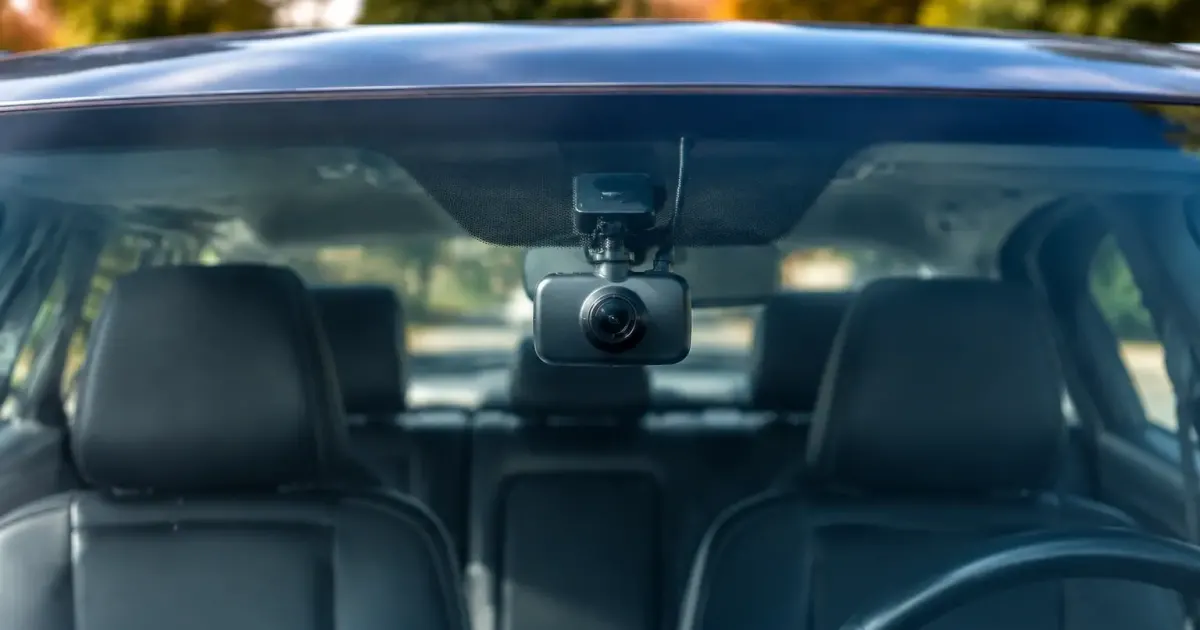
- mettre la caméra à l’abri du soleil, sur le pare-brise, pour une vue dégagée de la route ;
- choisir une carte mémoire adaptée à l’écriture continue, et la vérifier régulièrement ;
- sauvegarder la séquence juste après l’accident, avant que l’enregistrement en boucle ne l’écrase ;
- régler la date et l’heure pour que la vidéo reste crédible.
Est-il légal d’installer une dashcam en France ?
Oui, l’usage d’une caméra embarquée est autorisé pour un particulier, à condition de rester dans un cadre précis. Aucune homologation spécifique n’est exigée pour un usage privé, mais l’appareil ne doit pas gêner votre champ de vision, donc pas de fixation au milieu du pare-brise.
La vraie zone de risque, c’est la vie privée. Vous avez le droit de filmer la route pour vous protéger, mais vous ne pouvez pas faire n’importe quoi des images. Les visages et les plaques d’immatriculation sont des données personnelles, ce qui place l’usage sous l’œil du RGPD et de la CNIL.
La règle d’or : ne jamais diffuser les images sur les réseaux sociaux ou une plateforme vidéo, même pour dénoncer une conduite dangereuse. La diffusion des images peut vous valoir des poursuites, alors qu’une remise à l’assureur, aux forces de l’ordre ou à la justice reste, elle, parfaitement admise.
Attention aussi au son. Enregistrer les conversations dans l’habitacle pose un souci de vie privée, surtout avec des passagers qui ne sont pas au courant. Le plus prudent est de désactiver le micro, ou au moins d’informer les personnes qui montent à bord.
Faut-il déclarer sa dashcam à son assureur ?
Aucune obligation légale ne vous y contraint, mais déclarer la caméra à son assureur reste une bonne idée. La déclaration à l’assureur évite toute ambiguïté si vous devez produire un enregistrement, et elle permet de vérifier si votre contrat contient une clause à ce sujet.
Sachez aussi que l’accessoire lui-même n’est pas toujours couvert par défaut. Un vol de caméra ou un bris peut ne pas entrer dans la garantie standard. Regardez la ligne « équipements » de votre contrat avant de supposer que tout est pris en charge.
Cette caméra vaut-elle son prix ?
Si vous cherchez une économie sur votre cotisation, la dashcam ne tient pas cette promesse, et si votre tarif reste trop élevé, vous pouvez résilier une assurance auto trop chère une fois la première année écoulée. Si vous cherchez une protection en cas de litige, elle devient très rentable, car une seule situation tranchée en votre faveur peut vous épargner un malus, des mois de discussions et parfois des frais importants.
Elle trouve sa place chez les conducteurs qui roulent beaucoup, en ville dense ou sur autoroute, et chez ceux qui redoutent les fraudes à l’assurance. Pour un petit rouleur qui sort une fois par semaine, l’intérêt est plus limité. Le bon calcul n’est donc pas « combien vais-je économiser sur ma prime d’assurance », mais « combien me coûterait un sinistre que je ne pourrais pas prouver ».
Avant d’acheter, gardez en tête l’essentiel : la dashcam sécurise vos droits, elle ne baisse pas votre tarif d’office. Si votre assureur propose une réduction, elle sera écrite noir sur blanc dans les conditions du contrat. Sans cela, considérez-la comme une assurance pour votre preuve, pas comme un levier de prix.