Après les violences du samedi 17 octobre, une question revient : qui va régler la note des prochaines émeutes ? Sur le papier, la réponse existe depuis février. Elle n’a simplement jamais été mise en route, et elle pourrait bien finir sur votre avis d’échéance.
Qui paie la garantie émeutes, et combien au maximum ?
Le titre qui circule laisse penser que tout le monde paiera directement. La réalité juridique est plus nuancée. La contribution de solidarité est due par l’assureur, pas par l’assuré. Son taux sera fixé par décret, dans la limite de 1,5 % des primes encaissées sur les contrats auto, habitation, professionnels non agricoles et pertes d’exploitation.
Le plafond de 1,5 % ne dit rien de ce que vous paierez réellement : c’est une borne haute, pas un tarif. Reste que l’assureur peut décider de répercuter ce prélèvement dans ses tarifs d’assurance, comme une taxe assise sur les primes finit souvent par le faire. Les hausses de cotisations de ces dernières années en sont un bon exemple.
Le calcul est direct : multipliez vos primes annuelles par 0,015. Prenons un foyer qui règle 300 € d’assurance habitation et 800 € d’assurance auto.
| Prime annuelle | Contribution maximale par an, si elle est répercutée |
|---|---|
| 300 € (habitation) | 4,50 € |
| 800 € (auto) | 12 € |
| 1 100 € (les deux contrats) | 16,50 € |
16,50 € par an : le pire scénario pour 1 100 € de primes
Ce montant suppose que le taux soit fixé au maximum et que l’assureur le reporte intégralement sur le client. Si le décret retient un taux plus bas, la facture sera plus légère.
Ce que la loi du 19 février 2026 rend obligatoire
L’article 171 de la loi de finances 2026 modifie le code des assurances sur le modèle du régime des catastrophes naturelles. Tout contrat qui couvre l’incendie ou les dommages aux biens devra aussi couvrir les effets des émeutes. L’assureur ne pourra plus l’exclure.
Le dispositif vise les biens situés en France : multirisque habitation, dommages aux véhicules et pertes d’exploitation des entreprises. Le texte donne aussi une définition de l’émeute : une action collective dirigée contre l’autorité publique, qui exprime une protestation ou cherche à obtenir satisfaction de revendications politiques ou sociales, avec des violences et un préjudice économique important.
Plusieurs garde-fous accompagnent la garantie émeutes :
- un recours devant le bureau central de tarification pour l’assuré qui ne trouve aucun assureur, l’organisme pouvant imposer la couverture ;
- un fonds de mutualisation géré par la Caisse centrale de réassurance, qui reprend le risque à un prix régulé ;
- la garantie de l’État derrière ce fonds ;
- une constatation officielle de l’émeute avant toute indemnisation, puis une provision versée dans les deux mois suivant l’état estimatif des dégâts.
La version débattue au Sénat prévoyait une surprime fixée par arrêté sur chaque contrat, comme pour les catastrophes naturelles. Le texte final a changé de mécanique : la charge pèse d’abord sur les assureurs.
Pourquoi l’État est intervenu : émeutes de 2023 et Nouvelle-Calédonie
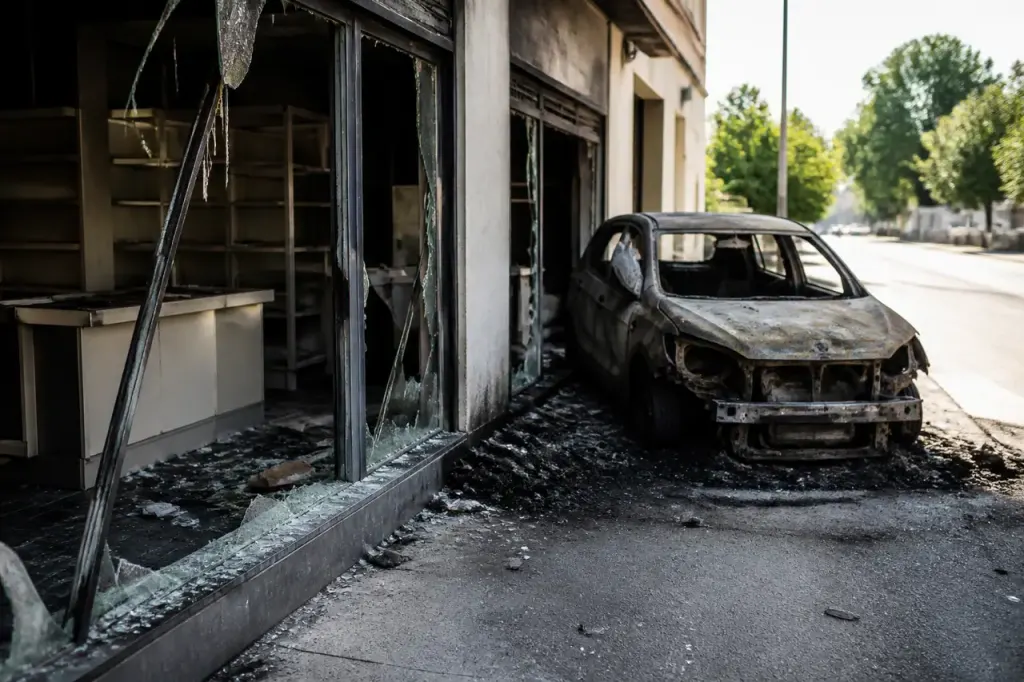
Le code des assurances exclut les émeutes des contrats de dommages, sauf clause contraire. Jusqu’en 2023, la plupart des contrats les réintégraient sans difficulté. Deux épisodes ont fait basculer le marché.
Les émeutes de l’été 2023 ont généré 793 millions d’euros de dommages assurés selon France Assureurs, dont environ 200 millions pour les biens des collectivités. La révolte de 2024 en Nouvelle-Calédonie a coûté 945 millions d’euros, concentrés à 95 % sur les entreprises. Les assureurs ont réagi : franchises relevées, contrats résiliés, garantie émeutes retirée dans certaines zones et certains secteurs.
Les communes ont été en première ligne. Elles ont porté 27 % de la facture de 2023, avec des franchises dépassant parfois 2 millions d’euros. En Nouvelle-Calédonie, le coût de réassurance a augmenté de 20 à 30 % et les primes ont suivi. Sans régime obligatoire, le risque d’émeute devenait inassurable dans les secteurs les plus exposés, exactement comme l’était le risque naturel avant 1982.
Qui indemnise vos dégâts aujourd’hui : déclaration, plainte, voiture et commerce
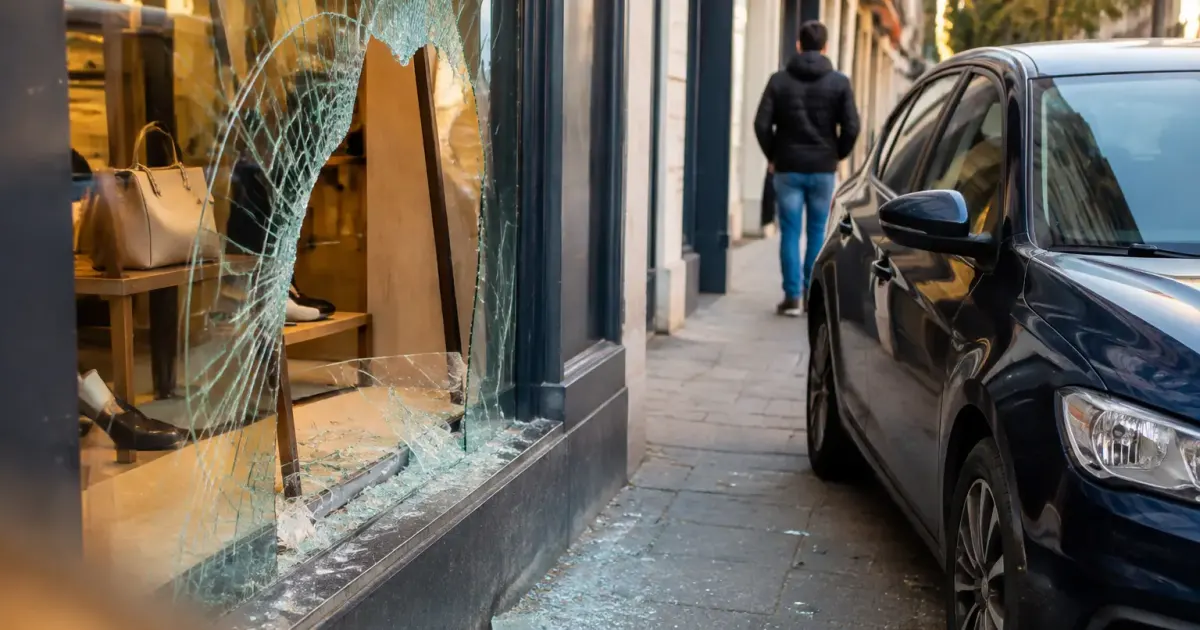
Le nouveau régime ne jouera pas pour les dégâts du 17 octobre. Ils relèvent des règles actuelles : votre logement, votre voiture ou votre commerce sont indemnisés si votre contrat couvre les émeutes, le vandalisme ou l’incendie. Relisez donc vos garanties avant de vous inquiéter.
Les réflexes à avoir sont connus. Faites votre déclaration de sinistre auprès de l’assureur sans tarder, photographiez les dégâts, et déposez plainte pour une voiture incendiée ou un commerce pillé. Les entreprises doivent aussi vérifier leur garantie de pertes d’exploitation, souvent la plus lourde à encaisser.
La franchise reste due, et elle peut être élevée selon le contrat. Un recours est possible contre l’État, responsable des dégâts causés par les attroupements. Les casseurs, eux, remboursent peu : l’État n’a réclamé que 8 millions d’euros aux émeutiers de 2023, sur près de 800 millions de dommages assurés.
Idée reçue : « la nouvelle garantie couvrira mes dégâts de samedi »
Faux. Le régime n’est pas en vigueur. Votre indemnisation dépend uniquement de ce que prévoit votre contrat actuel.
Ce qui reste en suspens avant l’application du dispositif
La loi a prévu une entrée en vigueur différée, à une date fixée par décret. Cette date ne peut pas dépasser 12 mois après la décision de la Commission européenne, qui doit vérifier que la garantie de l’État ne constitue pas une aide d’État interdite. Début octobre, aucun décret d’application n’était paru au Journal officiel.
Trois inconnues pèsent donc sur la facture : le taux exact de la contribution de solidarité, le niveau de la franchise applicable et la date de démarrage. Tant que ces textes n’existent pas, impossible de savoir si l’assureur absorbera le coût ou le répercutera.
En attendant, un chiffre sert de repère : 1,5 % des primes au maximum. Pour la majorité des foyers, cela représentera quelques dizaines d’euros par an au pire. Surveillez la prochaine publication du décret, puis la ligne « contribution » ou « taxes » sur votre avis d’échéance.