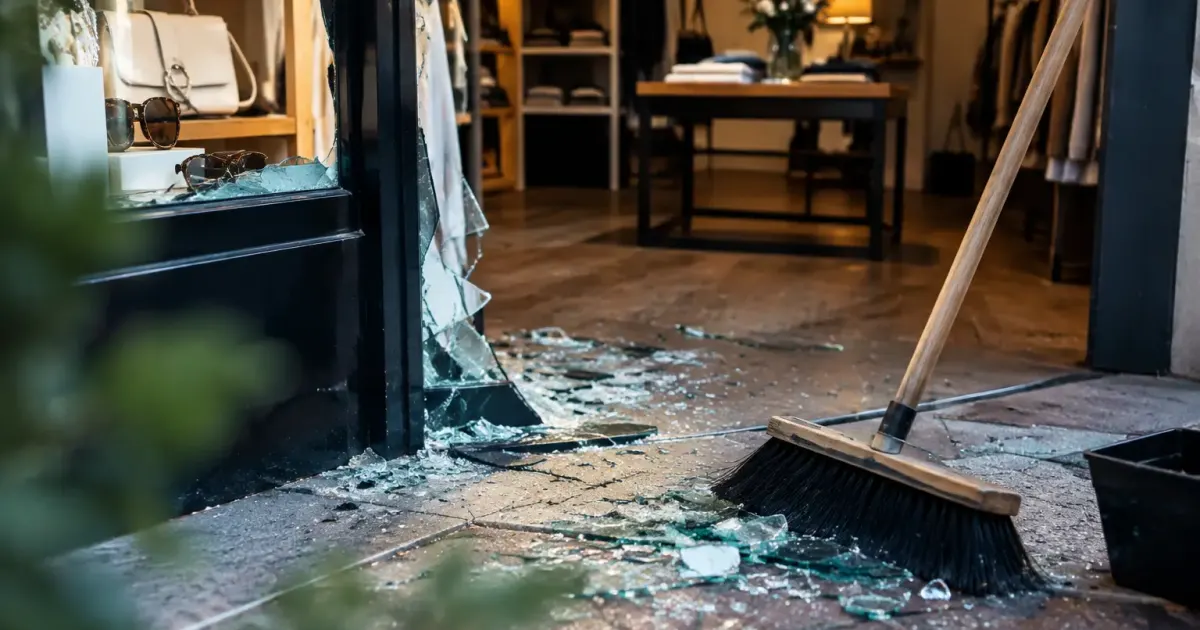
Votre vitrine a volé en éclats, les rayons sont vides, le rideau est tordu. Vous pensez que votre contrat va tout prendre en charge ? Après les violences des 17 et 18 octobre, de nombreux commerçants risquent de découvrir que l’indemnisation s’arrête bien avant la facture finale.
Votre reste à charge dépend de quatre choses : les plafonds, les franchises, la façon dont votre contrat range les dégâts (dégradations ou vol) et l’existence d’une garantie contre les pertes d’exploitation. Voici comment les passer en revue, dans l’ordre.
Ce que votre assurance couvre en principe : la garantie émeutes
Dans la plupart des contrats de multirisque professionnelle, les dégradations causées par des violences urbaines relèvent de la garantie « émeutes et mouvements populaires » : pour comprendre qui finance la garantie émeutes, lisez notre analyse dédiée. Elle peut couvrir les vitrines, les portes, le rideau métallique, le mobilier, les équipements professionnels ou encore les installations électriques, selon ce que vous avez souscrit. Un incendie peut aussi être pris en charge.
Mais avoir cette garantie ne veut pas dire être remboursé de tout. Certains contrats prévoient des exclusions précises, d’autres limitent l’indemnisation selon la nature des dommages. Les conditions varient sensiblement d’un assureur à l’autre, et c’est dans les petites lignes que se joue votre reste à charge.
L’histoire se répète d’ailleurs. Après le mouvement des Gilets jaunes en 2018 et les émeutes de l’été 2023, un rapport du Sénat publié en avril 2024 a rappelé que les assureurs n’avaient pas toujours pris en charge la totalité des dommages. Certains sinistres avaient même été refusés, et plusieurs commerçants s’étaient retrouvés avec des sommes importantes à régler malgré leur contrat.
Les plafonds et franchises qui laissent une part à votre charge
Le plafond d’indemnisation est le premier piège. Il peut s’appliquer poste par poste : une somme maximale pour la vitrine, une autre pour le mobilier, une autre pour le matériel. Dès que la facture dépasse la limite, la différence est pour vous.
10 000 € pour une vitrine : le cas de la boulangerie de Persan
Lors des émeutes de juin 2023, Yassine Jaabar, boulanger à Persan (Val-d’Oise), a vu son commerce pillé et sa vitrine détruite. Les réparations étaient couvertes, mais son contrat limitait le remboursement de la vitrine à 10 000 euros, un montant insuffisant pour l’ensemble des travaux. « Ça va être difficile. On ne sait pas trop comment on va faire », confiait-il alors.
La franchise s’ajoute au plafond : c’est la somme qui reste à votre charge sur chaque sinistre, avant tout versement. Elle se combine souvent avec d’autres limites, comme la vétusté appliquée au matériel ancien. Les frais de sécurisation des locaux, de fermeture provisoire ou de gardiennage ne sont pas non plus couverts partout, ni dans les mêmes proportions.
Les exclusions méritent une lecture attentive. Certaines conditions de prise en charge dépendent des dispositifs de sécurité prévus au contrat, comme un rideau métallique ou une alarme. Si vous n’en aviez pas, ou si elle n’était pas activée, l’assureur peut s’en servir pour réduire, voire refuser l’indemnisation.
Marchandises volées : pourquoi la garantie vol change tout
Voici l’erreur que beaucoup de commerçants découvrent trop tard. Certains contrats séparent les dégradations commises pendant l’émeute des marchandises dérobées. Ces dernières relèvent alors de la garantie vol, dont les plafonds sont parfois bien plus bas que ceux de la garantie émeutes.
Les boutiques de vêtements, d’optique, de téléphonie ou de bijouterie sont les plus exposées, car leur stock représente une valeur énorme. À cela s’ajoute un détail qui pèse lourd : les marchandises ne sont pas forcément remboursées à leur prix de vente public. Votre assureur peut raisonner à partir du prix d’achat.
Un litige jugé à Marseille l’illustre bien. La boutique de vêtements Be Weep, pillée en 2023, a subi près de 179 000 euros de dommages. Son assureur, GAN, a appliqué le plafond de la garantie vol aux marchandises volées, alors que le commerçant réclamait la garantie émeutes. En avril 2025, le tribunal des activités économiques de Marseille a confirmé cette distinction, tout en accordant une indemnisation complémentaire au titre des pertes d’exploitation.
Le courtier Romann Cabral-Vieira, fondateur de CV Courtage & Conseil, insiste sur l’anticipation : « Mon conseil prioritaire : des capitaux assurés bien dimensionnés ». Autrement dit, une garantie vol ne sert à rien si son plafond est très inférieur à la valeur réelle de votre stock, surtout aux périodes où il est au plus haut.
Manque à gagner et fermeture : ce qui n’est généralement pas remboursé
Un commerce fermé ne gagne plus rien, mais la multirisque professionnelle ne compense pas automatiquement cette perte. Il faut en général avoir souscrit la garantie facultative « pertes d’exploitation ». Elle joue quand un dommage matériel couvert entraîne un arrêt total ou partiel de l’activité.
Même avec elle, le manque à gagner n’est pas remboursé en totalité. L’indemnité vise la perte de marge brute, pas le chiffre d’affaires non réalisé.
40 000 € de ventes mensuelles, 20 000 € de perte indemnisable
Un commerce qui réalise 40 000 euros de chiffre d’affaires par mois avec 50 % de marge brute, fermé un mois après un sinistre couvert, perd en principe 20 000 euros de marge brute, pas 40 000. Et ce montant n’est pas forcément celui qui sera versé : franchises, plafonds de garantie et durée maximale d’indemnisation peuvent encore le réduire.
Votre checklist de reste à charge
Reprenez votre contrat avec ce tableau. Chaque ligne correspond à un endroit où de l’argent peut rester sur la table.
| Poste | Ce qui peut rester à votre charge | À vérifier dans le contrat |
|---|---|---|
| Vitrine, rideau métallique | Écart entre la facture et le plafond du poste | Plafond d’indemnisation par élément |
| Stock volé | Part au-delà du plafond de la garantie vol | Capital assuré, base de calcul (prix d’achat) |
| Sécurisation, gardiennage | Frais non prévus ou limités | Prise en charge des frais de sécurisation |
| Fermeture du magasin | Perte de marge non couverte ou plafonnée | Garantie pertes d’exploitation, durée maximale |
| Chaque sinistre | Franchise et exclusions | Montant de la franchise, exigences de sécurité |
Déclarer le sinistre, garder les preuves et réagir si l’assureur refuse
Votre dossier se gagne sur les justificatifs. Avant même l’arrivée de l’expert d’assurance, commencez à rassembler ce qui prouve ce que vous avez perdu :
- le dépôt de plainte, à effectuer auprès des forces de l’ordre ;
- les photos et vidéos des dégâts, prises avant tout nettoyage ;
- vos factures d’achat, vos inventaires et vos états de stocks pour justifier précisément les pertes ;
- les devis de réparation et les factures des frais engagés en urgence ;
- vos bilans et chiffres de ventes, utiles si vous avez une garantie pertes d’exploitation.
Faites ensuite votre déclaration de sinistre auprès de l’assureur en vérifiant le délai prévu par votre contrat. Gardez une trace écrite de chaque échange. Ne jetez rien de ce qui est endommagé tant que l’expert n’est pas passé : c’est lui qui évalue les dégâts.
Si l’offre vous paraît trop basse, ne la signez pas dans la foulée. Comparez-la poste par poste avec votre contrat, en regardant surtout la qualification retenue (émeute ou vol) et le plafond appliqué. Le cas de Marseille montre que cette qualification peut faire l’objet d’un litige porté devant un tribunal, et que les pertes d’exploitation peuvent donner lieu à une indemnisation complémentaire.
En cas de désaccord persistant, un courtier ou un avocat spécialisé en droit des assurances peut analyser vos garanties. Il pourra aussi vous dire si une action liée à la responsabilité de l’État est envisageable dans votre situation. Renseignez-vous enfin sur les aides et prêts ou le report de charges proposés aux commerçants sinistrés, en vous rapprochant des organismes qui vous accompagnent habituellement.
Le meilleur réflexe reste de relire votre contrat avant le prochain sinistre. Un stock sous-assuré ou une garantie pertes d’exploitation absente se corrigent en quelques minutes, alors que leurs conséquences se chiffrent en dizaines de milliers d’euros.