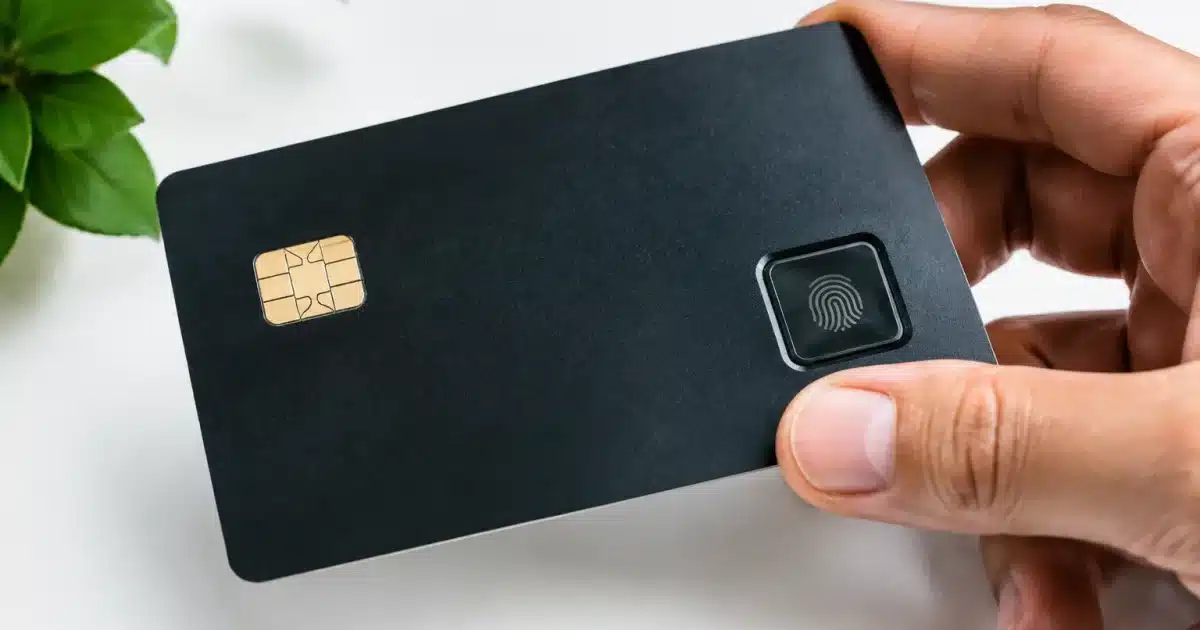
Vous faites vos courses et vous vous apprêtez à taper votre code secret sur le terminal de paiement. Dans quelques années, ce geste pourrait avoir complètement disparu. Les grandes banques françaises lancent progressivement la carte bancaire biométrique, une technologie qui authentifie les paiements en scannant votre empreinte digitale directement sur la carte, sans saisir le moindre code à 4 chiffres.
Qu’est-ce que la carte bancaire biométrique qui remplace le code PIN ?
La carte bancaire biométrique intègre un capteur biométrique miniaturisé capable de reconnaître votre empreinte digitale. Contrairement aux idées reçues, cette empreinte n’est jamais stockée dans le cloud ou sur les serveurs bancaires : elle reste strictement confinée à la puce de la carte elle-même. Vous posez simplement votre doigt sur la carte lors du paiement, et le capteur valide l’opération en moins d’une seconde.
Ce système s’appuie sur une authentification à deux facteurs : la possession de la carte physique et l’identification biométrique. Impossible de frauder sans votre présence et votre doigt. La technologie utilise des algorithmes de reconnaissance d’empreinte hautement sécurisés, les mêmes que ceux employés dans les aéroports et les services de police depuis des années.
Sécurité renforcée : quels avantages concrets pour les utilisateurs ?
L’avantage premier est l’élimination quasi totale des fraudes par usurpation de code PIN. Aujourd’hui encore, des centaines de milliers de codes sont interceptés chaque année par l’observation (épaule en le voyant taper) ou par des terminaux compromis. Avec la biométrie, ce risque s’évapore puisqu’il n’y a plus de code à communiquer.
La sécurité renforcée s’accompagne d’une vraie commodité : vous ne risquez plus d’oublier votre code, et pas de panique si quelqu’un l’a vu par-dessus votre épaule. Votre empreinte digitale change très peu au fil du temps et elle vous suit partout. Certains paiements sans contact restent possibles sous un seuil de montant sans authentification, mais dès que le plafond s’approche, l’empreinte devient obligatoire.
La confidentialité des données biométriques a également été pensée : aucune donnée ne quitte la carte, aucun enregistrement centralisé de votre empreinte n’existe auprès des banques. Cela rassure beaucoup de clients inquiets du détournement de données biométriques.
Quelles banques françaises proposent déjà cette technologie ?
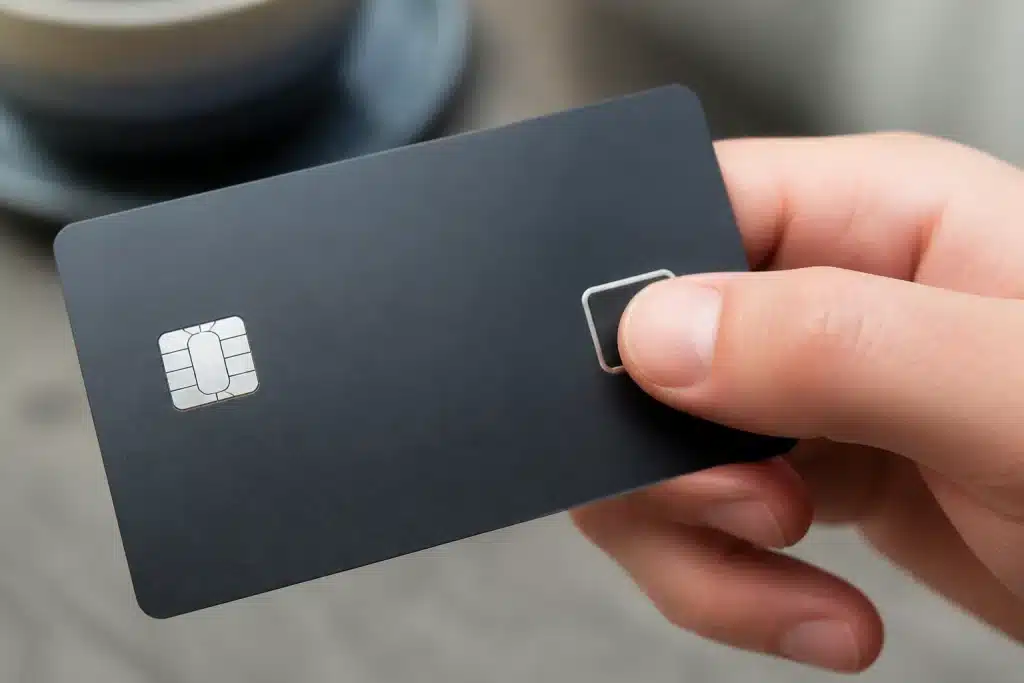
Crédit Agricole et BNP Paribas sont parmi les premiers établissements à proposer la carte bancaire biométrique en France. Crédit Agricole a commencé ses tests dès 2023 auprès de clients volontaires, avec un déploiement progressif sur tout le territoire depuis. BNP Paribas a emboîté le pas avec ses propres pilotes, notamment en Île-de-France.
D’autres banques de taille importante comme Société Générale et La Banque Postale travaillent en arrière-plan à l’intégration de cette technologie. Les établissements de plus petite taille préparent aussi la transition, bien que le calendrier varie selon leurs ressources et leur infrastructure de paiement.
L’adoption reste pour l’instant optionnelle : les clients peuvent demander une carte biométrique lors du renouvellement de leur carte actuelle, mais la majorité des anciennes cartes à code PIN continuent de circuler et de fonctionner normalement.
Calendrier et généralisation : quand la carte biométrique deviendra-t-elle la norme ?
Les experts s’accordent à dire que le déploiement progressif s’accélère. D’ici à 2027-2028, la majorité des nouvelles cartes distribuées devraient intégrer le capteur biométrique. Toutefois, les anciennes cartes à code PIN resteront fonctionnelles pendant plusieurs années encore pour assurer une transition en douceur.
La vraie généralisation dépend de plusieurs facteurs : l’acceptation client, la compatibilité de tous les terminaux de paiement (la plupart des nouveaux appareils sont déjà compatibles), et la volonté des banques d’accélérer la transition. En Europe, plusieurs pays nordiques sont d’ores et déjà plus avancés, ce qui devrait servir de catalyseur pour la France.
Quand disparaîtront vraiment les codes à 4 chiffres ?
La transition complète prendra environ 5 à 7 ans. Les cartes anciennes seront progressivement remplacées au fur et à mesure des renouvellements, mais aucun délai officiel d’obsolescence n’a été fixé pour l’instant. Les codes PIN resteront donc acceptés longtemps encore, en parallèle de la biométrie.
Réactions des clients et adoption progressive
Les premiers retours d’expérience sont globalement positifs. Les clients apprécient la simplification du geste et la suppression du risque d’oubli du code. Les plus âgés et les technophobes expriment parfois une réserve initiale, mais l’adoption suit après quelques utilisations.
Quelques questions persistent chez les utilisateurs : que se passe-t-il si je me blesse au doigt ? (La plupart des cartes acceptent plusieurs enregistrements d’empreintes) ; la batterie de la carte s’épuise-t-elle ? (Non, le capteur consomme très peu et la carte n’a pas de batterie : elle s’alimente depuis le terminal) ; et mes données biométriques sont-elles vraiment sécurisées ? (Oui, elles restent isolées sur la puce de la carte et ne sont jamais transmises).
L’adoption sera probablement plus rapide dans les grandes villes et auprès des clients jeunes, plus enclins à accepter les nouvelles technologies. Les zones rurales suivront au rythme du renouvellement des cartes et de l’équipement des petits commerçants en terminaux compatibles.
La carte bancaire biométrique n’est donc plus un fantasme futuriste : elle arrive progressivement dans vos portefeuilles. Fini les codes à 4 chiffres, place à l’authentification par empreinte digitale, plus rapide, plus sûre et plus conviviale.
===END===