Vous avez trouvé une assurance auto moins chère, mais l’idée de rédiger une lettre de résiliation, de surveiller les dates et de relancer votre ancien assureur vous freine. Bonne nouvelle : une fois la première année passée, vous n’avez presque plus rien à faire pour résilier son assurance après un an. Votre nouvel assureur peut résilier l’ancien contrat à votre place, sans frais.
Peut-on résilier son assurance auto après un an ?
Oui. La loi Hamon, inscrite à l’article L113-15-2 du Code des assurances, permet de mettre fin à un contrat d’assurance auto à tout moment dès que douze mois se sont écoulés depuis la souscription. Aucune pénalité ni frais de dossier ne peuvent vous être facturés. Vous n’avez donc plus à attendre la date anniversaire de votre contrat.
La résiliation prend effet un mois après la réception de la notification par l’ancien assureur. Ce délai d’un mois joue le rôle de préavis, et vous restez couvert par votre ancien contrat pendant toute cette période. La règle vaut pour les véhicules à usage personnel, pas pour les contrats professionnels ou de flotte.
Avant un an, la situation change. Vous ne pouvez résilier qu’à l’échéance annuelle, ou dans des cas prévus par la loi (déménagement, changement de situation familiale, vente du véhicule). Sinon, la tacite reconduction renouvelle le contrat d’année en année.
Résiliation classique ou loi Hamon : ne pas confondre
Beaucoup de sites mélangent les deux mécanismes, alors que la logique est très différente. Le tableau ci-dessous les met côte à côte.
| Point de comparaison | Résiliation à l’échéance | Résiliation loi Hamon |
|---|---|---|
| Quand agir | Avant la date anniversaire, avec un préavis de deux mois | À tout moment après un an de contrat |
| Qui fait la démarche | Vous, par lettre de résiliation | Le nouvel assureur, avec votre accord |
| Effet | À l’échéance annuelle | Un mois après réception de la notification |
| Frais | Aucun | Aucun, sans pénalité |
Le nouvel assureur peut faire la démarche à votre place
C’est le point que peu de gens connaissent. Lorsque vous souscrivez un nouveau contrat, l’assureur choisi se charge d’avertir l’ancien. Vous lui donnez simplement un mandat de résiliation, souvent intégré au dossier de souscription. Il envoie ensuite la notification par lettre recommandée ou par un autre support durable, et conserve la preuve de l’envoi.
Pour vous, le déroulé tient en quatre temps.
- Vous demandez un devis, puis vous choisissez votre nouvelle formule.
- Vous signez le contrat et le mandat de résiliation, en précisant le numéro de l’ancien contrat.
- Le nouvel assureur notifie la résiliation à l’ancien assureur.
- L’ancien assureur confirme la fin du contrat et rembourse la part de prime non consommée.
Vous n’avez ni courrier à poster ni recommandé à payer. Un comparateur d’assurance peut vous aider à trouver l’offre, mais c’est bien l’assureur retenu qui gère la résiliation.
Exemple chiffré : de la signature à la fin de l’ancien contrat
Vous signez votre nouveau contrat le 10 novembre. Le nouvel assureur envoie la notification, que l’ancien assureur reçoit le 12 novembre. La résiliation prend alors effet vers le 12 décembre, et le nouveau contrat démarre à cette date, sans trou de garantie. Entre les deux, votre ancien contrat continue de vous couvrir.
Documents et informations à transmettre
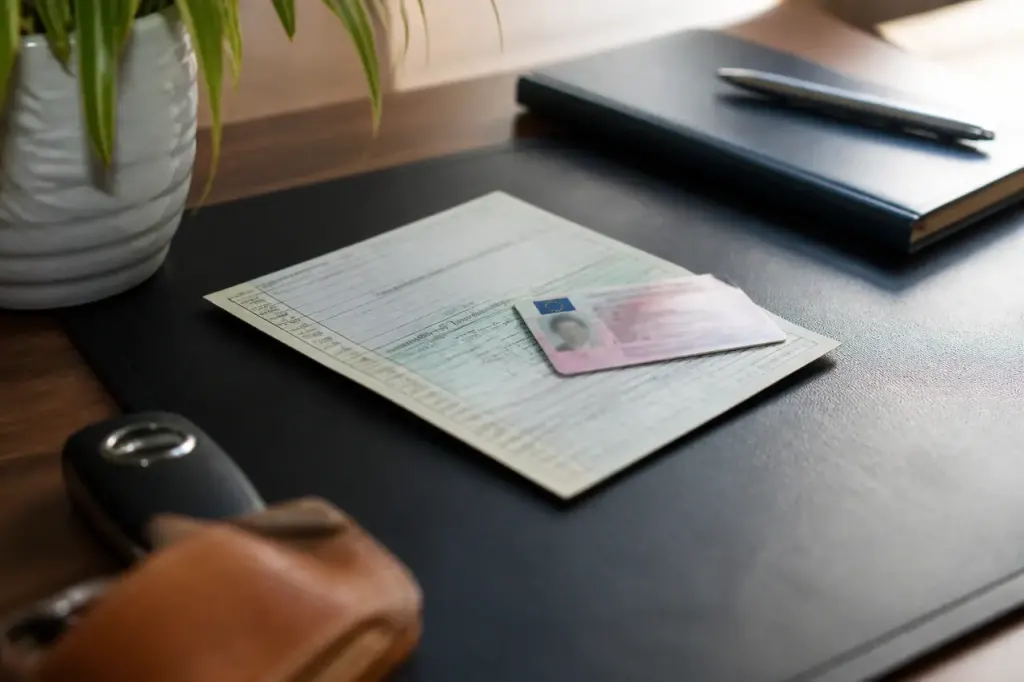
Pour que le dossier avance sans accroc, préparez quelques pièces avant de signer. Le nouvel assureur vous demandera généralement votre certificat d’immatriculation (la carte grise), votre permis de conduire et un RIB pour le prélèvement des cotisations. Il lui faut aussi les références de votre ancien contrat : nom de l’assureur, numéro de contrat et date de souscription.
Le document le plus utile reste le relevé d’information. Votre ancien assureur doit vous le remettre sur simple demande, dans un délai de quinze jours. Il retrace votre historique des deux à trois dernières années : sinistres, coefficient et bonus-malus. Le nouvel assureur s’en sert pour reprendre votre bonus, et il ne doit pas dater de plus de trois mois.
Et si vous préférez résilier vous-même ?
Rien ne vous y oblige, mais c’est possible. Dans ce cas, adressez votre demande par lettre recommandée ou par courriel si votre assureur l’accepte, en mentionnant l’article L113-15-2 du Code des assurances. Voici un modèle prêt à copier :
Prénom Nom, adresse, numéro de contrat
Objet : résiliation de mon contrat d’assurance auto
Madame, Monsieur, conformément à l’article L113-15-2 du Code des assurances, je vous informe de ma décision de résilier mon contrat n° [numéro], souscrit le [date], pour le véhicule immatriculé [plaque]. Cette résiliation prendra effet un mois après réception de la présente. Je vous prie de bien vouloir me confirmer la date de fin de garantie et de me rembourser la prime non consommée. Date et signature.
Délai d’effet, attestation et continuité de couverture
Le principe à garder en tête : jamais de véhicule sans assurance. Rouler sans contrat est puni par la loi, avec une amende pouvant atteindre 3 750 euros. C’est pourquoi la résiliation ne s’applique qu’à la date d’effet, et que le nouveau contrat doit démarrer le jour même ou le lendemain. Cette continuité de couverture est la raison d’être du mécanisme.
Dès la souscription, le nouvel assureur vous délivre une attestation d’assurance, puis la carte verte. Gardez l’attestation dans la voiture et conservez le mail de confirmation. Côté bonus-malus, votre coefficient suit : il est transmis grâce au relevé d’information, donc votre bonus n’est pas perdu en changeant d’assureur. L’ancien assureur doit aussi rembourser la prime non consommée sous trente jours après la fin du contrat.
Erreurs à éviter et cas particuliers
L’erreur la plus fréquente consiste à résilier avant d’avoir un nouveau contrat signé. Vous vous retrouvez sans garantie et il devient parfois plus cher de se réassurer, surtout si votre dossier est jugé à risque. Faites l’inverse : signez d’abord, laissez le nouvel assureur gérer ensuite.
Autre piège : mal calculer la date. Comme le délai d’un mois court à partir de la réception par l’ancien assureur, et non de la date d’envoi, il vaut mieux demander à votre nouvel assureur la date d’effet précise. Évitez enfin la double assurance : si les deux contrats se chevauchent, vous payez deux fois, et la déclaration d’un sinistre peut se compliquer.
Quelques cas particuliers méritent un coup d’œil. Un contrat souscrit depuis moins d’un an reste soumis à la résiliation à l’échéance. Une assurance prise avec un prêt auto ou une offre groupée peut comporter des conditions propres, à vérifier dans vos conditions générales. Enfin, si votre assureur vous a envoyé l’avis d’échéance tardivement, la loi vous laisse un délai de vingt jours après réception pour résilier, même hors Hamon.
En résumé, après douze mois de contrat, changer d’assureur ne demande presque aucun effort administratif. Rassemblez vos papiers, confiez le mandat au nouvel assureur et surveillez la date d’effet : le reste se déroule sans vous.