Une règle méconnue : la retraite peut encore augmenter après 67 ans
Vous pensiez que votre retraite était figée une fois liquidée à 67 ans ? C’est un piège courant. Des milliers de retraités ignorent qu’il existe un mécanisme qui leur permet de voir leur pension de base augmenter même après avoir déjà commencé à percevoir leur retraite. Monique, comme beaucoup d’autres, l’a découvert tardivement : en continuant à travailler quelques trimestres supplémentaires ou en reportant sa liquidation, elle pouvait bénéficier d’une majoration de durée d’assurance qui booste considérablement sa pension mensuelle.
Ce dispositif concerne spécifiquement ceux qui ont atteint l’âge du taux plein automatique (67 ans pour les personnes nées à partir de 1955) mais qui ne disposent pas encore d’une carrière complète (à comparer avec le cas des trimestres oubliés qui avancent l’âge de départ dès 60 ans et 9 mois pour les personnes nées en 1966). En d’autres termes, vous pouvez avoir tous les droits pour percevoir votre retraite sans réduction, tout en ayant des trimestres manquants pour atteindre le maximum prévu par le régime général. C’est là que commence la vraie surprise.
La majoration de durée d’assurance : 2,5 % par trimestre manquant
Voici le cœur du mécanisme : chaque trimestre qui manque à votre durée d’assurance pour atteindre le nombre de trimestres requis de votre génération ouvre droit à une majoration de votre pension. Cette majoration s’élève à 2,5 % par trimestre manquant. C’est un pourcentage appliqué directement à votre montant de base, trimestre après trimestre.
Prenons un exemple concret. Suppose une femme née en 1957, liquidant sa retraite à 67 ans. Elle a validé 160 trimestres sur les 166 requis pour sa génération. Il lui manque donc 6 trimestres. En reportant sa demande de retraite de 6 trimestres (soit 18 mois), elle accumulera une majoration équivalente à 6 × 2,5 % = 15 % appliquée à sa pension de base. Si sa pension est de 1 200 euros, cette majoration représente 180 euros supplémentaires chaque mois, à vie.
Qui peut en bénéficier ?
Ce dispositif s’adresse exclusivement aux personnes qui ont atteint l’âge du taux plein automatique mais qui disposent d’une carrière incomplète. L’assurance retraite définit précisément combien de trimestres cotisés sont nécessaires selon votre année de naissance. Pour les générations 1955 et au-delà, ce nombre varie entre 166 et 172 trimestres. Si vous en avez moins, vous êtes concerné.
Le statut du taux plein est essentiel : vous devez avoir le droit de percevoir votre retraite sans abattement. Autrement dit, vous ne pouvez pas être pénalisé pour liquidation anticipée. Seuls ceux qui satisfont à ces critères peuvent bénéficier de cette majoration de durée.
Comment un trimestre reporté génère plusieurs trimestres de majoration
Un point souvent mal compris : reporter sa retraite de un trimestre ne vous octroie pas une majoration de 2,5 %. En réalité, chaque trimestre de report comble un trimestre manquant dans votre durée d’assurance. Si vous manquiez de 6 trimestres et que vous attendez 6 trimestres de plus, vous aurez liquidé votre retraite avec une carrière complète, validant 100 % de la durée requise. Mais le calcul de la majoration tient compte du moment où vous auriez pu demander votre retraite auparavant.
C’est un système d’équivalence : les trimestres de report « paient » les trimestres manquants. Chaque trimestre supplémentaire travaillé (ou attendu) comble progressivement vos lacunes en durée d’assurance. La majoration se calcule rétroactivement, en fonction du nombre de trimestres manquants au moment de la demande initiale.
Majoration de durée vs surcote : ne pas confondre
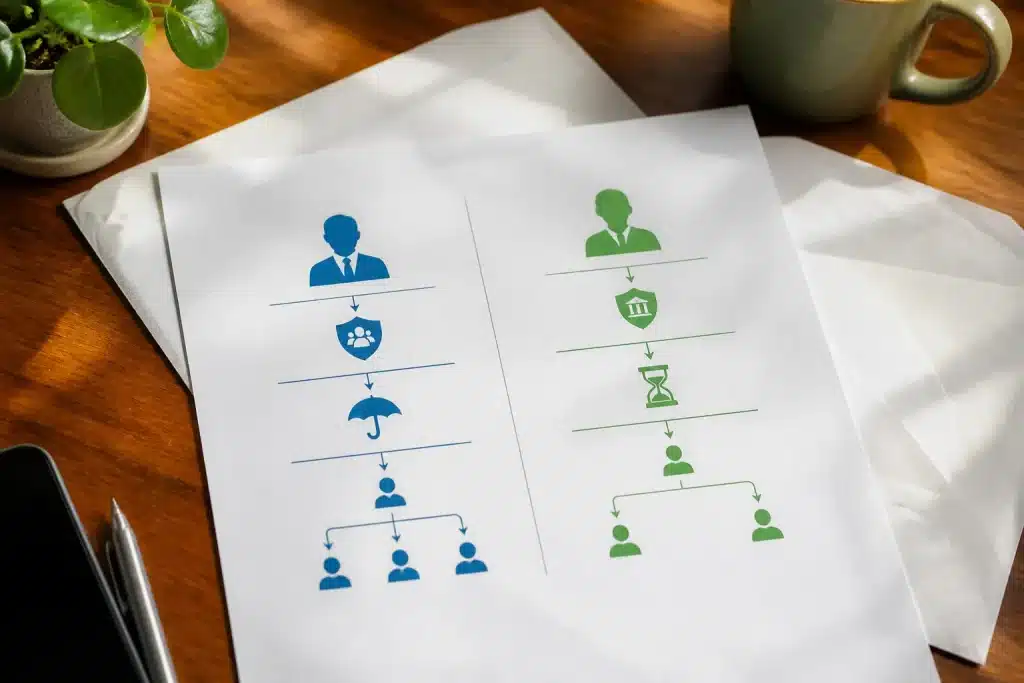
Une confusion très courante mélange la majoration de durée d’assurance et la surcote. Ces deux mécanismes sont radicalement différents et ne s’appliquent pas aux mêmes personnes.
La surcote s’adresse aux personnes ayant une carrière complète (tous les trimestres requis) qui continuent à travailler après 67 ans. Chaque trimestre travaillé au-delà ouvre droit à une surcote supplémentaire (1,25 % par trimestre au régime général). En revanche, la majoration de durée d’assurance bénéficie à ceux qui n’ont pas complété leur carrière : elle pallie le manque de trimestres cotisés.
Pour résumer : si vous avez tous vos trimestres et travaillez plus longtemps, vous touchez la surcote. Si vous manquez de trimestres et reportez votre retraite, vous bénéficiez de la majoration de durée. Les deux cumulent rarement, car elles répondent à des situations opposées.
Combien peut-on gagner concrètement ?
Le gain dépend directement de trois facteurs : le montant de votre pension de base, le nombre de trimestres manquants et la durée du report. Les chiffres parlent d’eux-mêmes.
Supposons une personne avec une pension brute de 1 500 euros et 4 trimestres manquants. La majoration = 4 × 2,5 % = 10 %. Cela représente 150 euros supplémentaires par mois, soit 1 800 euros par an. Sur 20 ans de retraite, c’est un gain cumulé de 36 000 euros.
Pour ceux ayant 8 trimestres manquants (soit 20 %), avec une même pension de base de 1 500 euros, l’augmentation mensuelle grimpe à 300 euros (20 % de 1 500), soit 3 600 euros annuels. Le calcul reste linéaire : chaque trimestre manquant = 2,5 % de supplément permanent.
L’intérêt financier est donc réel, surtout si vous avez l’espérance de vie pour amortir ce report de quelques mois ou années. C’est un investissement à court terme qui paie long terme, puisque l’augmentation de pension s’applique jusqu’au décès.
Cas particulier : les trimestres validés sans cotisation
Attention : seuls les trimestres cotisés comptent pour la majoration. Les trimestres gratuits (maternité, chômage, maladie) valident votre durée d’assurance mais ne généreront pas de majoration de 2,5 % supplémentaire s’ils demeurent inactifs. Cette distinction est cruciale pour calculer précisément votre bénéfice potentiel.
Le message-clé : si vous avez 67 ans, une carrière incomplète et que personne ne vous a parlé de ce dispositif, une consultation rapide auprès de votre caisse d’assurance retraite peut vous révéler un gain substantiel et durable, à mettre en perspective avec le montant de la pension minimale pour vivre dignement en France. La retraite n’est jamais totalement figée, et quelques trimestres supplémentaires peuvent transformer votre quotidien pendant des décennies.